Что последует за дизельной сделкой: эксперты назвали приоритетные сферы российско-американского сотрудничества
«Дизельная сделка» между Россией и США должна была стать примером прагматичного сотрудничества, но вместо этого обнажила главный барьер: даже при наличии лицензий и скидок бизнес боится вторичных рисков. Пока танкеры с российским дизелем ждут разрешения на разгрузку, эксперты оценивают, есть ли у такого формата будущее или это разовая попытка стабилизировать рынок и наладить экономическое сотрудничество.
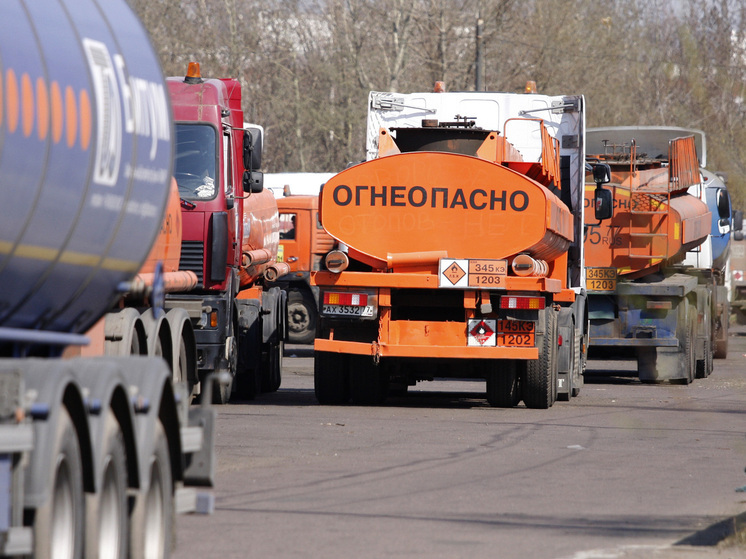 Фото: Геннадий Черкасов
Во всяком случае, уже активно обсуждаются российско-американские планы называются по освоению Арктики, поставкам СПГ и удобрений, созданию дата-центров. Но воплотятся ли эти планы в реальность? Об этом в эфире «МК» рассказали член Совета ТПП РФ по финансовому рынку и инвестициям Анна Вовк, заместитель директора Центра исследований структурной политики НИУ ВШЭ Анна Федюнина, директор по работе с состоятельными клиентами «БКС Мир инвестиций» Максим Шеин и ведущий эксперт Центра политических технологий, экономист Никита Масленников.
Пробный шар с неоднозначными последствиями
— Насколько важна российско-американская сделка по дизелю — это реальный сигнал к перезагрузке двусторонних отношений или разовая акция?
Вовк: — Это системное действие, но оно не влечет быстрого потепления отношений. Это не разовая акция, а то, что было согласовано раньше и теперь начало исполняться. Последствия — понятная стабилизация рынка топлива внутри США. На мировой расклад сил это не влияет: в военном контуре и других сферах ничего не поменялось. Это пока один звоночек, дальше — «будем посмотреть».
Шеин: — В основном это касается вопросов, где Америке наше участие наиболее выгодно. С точки зрения бизнеса американцам интересно быть посредниками по продаже российской нефти, газа и углеводородов. По дата-центрам: в США есть возмущение населения против их строительства, часть проектов отложена или ушла с повестки, поэтому у них есть реальная потребность размещать мощности где-то еще. Получается, интерес прежде всего прагматичный. При этом за последние пару месяцев количество запросов от американского бизнеса «прощупать почву» выросло примерно в 10 раз. Он готов работать, ему безразличны европейские санкции. Но, как показывает практика, между запросами и реальными действиями обычно проходит полгода или больше.
— Какие отрасли имеют наибольшие шансы стать первыми экономическими ласточками грядущего взаимодействия России и США — дата-центры, СПГ, удобрения?
Масленников: — Сделка по дизелю — элемент тестирования будущих отношений, пробный шар, неоднозначный по последствиям. По мировому дизелю дефицит порядка четверти, доля России на мировом рынке — около десятой части. Вице-премьер Новак прогнозирует к концу года объем наших поставок — 3,3–3,5 млн баррелей в сутки. Это возвращает определенную долю, но не решает проблему мирового дефицита. Политические последствия после 3 ноября, когда пройдут промежуточные выборы в американский Конгресс, будут неоднозначными. Но в перспективе видится наращивание основных позиций взаимодействия. В первую очередь это касается удобрений; далее, возможно, обогащенный уран, металлы палладия и платины. На подходе СПГ; президент Путин на форуме экспортеров газа говорил о переговорах по СПГ-терминалам на Аляске общим объемом $25 млрд. С 2027 года на Севморпути рассчитывают на круглогодичную навигацию. Также есть большой интерес к редкоземельным металлам, алюминию. Отдельная история — контакты бизнеса Дальнего Востока и американского бизнеса с Западного побережья. До конца 2026 года должен быть принят закон о единой территории опережающего режима (ЕТОР), что даст дополнительный стимул для иностранных бизнесменов. Все будет зависеть от геополитических раскладов, которые меняются ежедневно.
Федюнина: — Обсуждения конкретных проектов идут за закрытыми дверями, поэтому можно только предполагать. По международному опыту снятие санкций чаще было постепенным; а частичное смягчение не всегда предшествовало полной отмене. Частичные послабления касались прежде всего секторов стратегического интереса стран-санкционеров. Были случаи и возврата санкций — Иран, Северная Корея. Этим странам в начале 2000-х разрешали инвестировать в инфраструктуру, сельское хозяйство, туризм. Соответственно, для России перспективные соглашения будут касаться секторов стратегического интереса американской экономики: прежде всего энергетики; а также сфер, где у России есть критическое сравнительное преимущество, — проекты в Африке, атомные технологии.
Санкции тормозят большой капитал
— В США, с одной стороны, звучат требования не пускать танкеры с российским дизелем, с другой — говорят о возможном снятии санкций с РФПИ, чтобы расчистить дорогу взаимным инвестициям. Что сдерживает возвращение крупного капитала — отсутствие страховки, трудности расчетов или политические риски?
Вовк: — В моменте препятствием являются сами санкции: завести иностранный капитал в Россию напрямую невозможно: это табу, все боятся вторичных санкций. В мире избыток денежной массы, у России — недостаток. Препятствуют политические решения, санкции и собственная экономическая политика. Нужно политическое решение: готова ли Россия к тому, чтобы в нее залили большие объемы иностранного капитала. Экономика может расти еще лет 25, есть рынок производителей и потребителей, но есть и сдерживающие факторы. Вопрос: нужен ли нам сейчас чужой капитал в таком объеме или лучше подождать. В ближайшее время дисбаланс должен качнуться в какую-то сторону.
Шеин: — Главное препятствие — санкции: невозможность расчетов, вывода капитала и прибыли. Второе — резкие политические заявления, которые делаются очень часто. Третье — на Западе раскручено милитаристское направление: в бюджеты заложены расходы, есть заказы и бенефициары. Это мешает развивать бизнес. Американский ретейл смотрит не только на возврат в Россию, но и на сопредельные территории СНГ, откуда можно поставлять товары в нашу страну. На уровне бизнеса есть определенное доверие, но санкции внесены на законодательном уровне, изменить их сложно. Возможностей много, но обольщаться не стоит. Американцы не хотят вырастить из России конкурента на технологическом уровне. Проекты в основном про поставки ресурсов, по высокотехнологичным вещам — практически ничего. Американская и европейская линии разные: американцам безразличны европейские пакеты санкций, для них имеет значение то, что решается на их уровне и приносит выгоду им.
Масленников: — В принципе возвращение американского бизнеса в Россию возможно. Но есть два обстоятельства, которые могут этот процесс притормозить. Первое — деньги: финансовый рынок перекошен в пользу проектов искусственного интеллекта, свободный ресурс для инвестиций в Россию относительно невелик. Второе — бесконечные новации в налоговой сфере: три ведущих объединения спорят с правительством, у каждого свои сценарии налоговой политики за пределами 2030 года. Если бизнесмен не понимает, какие налоги и когда будут взимать, это сдерживает. Также нужно решить проблему по 17 компаниям с обратным выкупом акций: право есть, но нужен хотя бы один пример. Нужна ясность по стимулированию инвестиций, офсетным контрактам, выходу на российский фондовый рынок. Условия должны быть равны, иначе никто не придет.
— Президент Путин заявил о проработке совместных проектов с США в газовой сфере в Арктике. Насколько это осуществимо в нынешних условиях?
Федюнина: — Чтобы обсуждать технологическое разделение и сотрудничество по отдельным направлениям, нужны более четкие контуры проекта. Нужно отталкиваться от нескольких принципов. Крупные сделки с большими инвестициями возможны. Вопрос: допустят ли США участие Китая, будет ли это для них допустимо. Включение третьей стороны — большой стратегический выбор. Проект по Арктике масштабный, потенциал есть. Нужно помнить ситуацию 2000-х, когда иностранный бизнес входил к нам: условия ведения бизнеса были непривлекательны, но иностранные компании были заинтересованы в быстро растущем российском рынке. Гарантии и соблюдение интересов инвесторов во многом определялись личными контактами с руководством регионов. Сегодня это снова решение высшего политического уровня; сделка возможна, но реализация — вопрос стратегического масштаба.
Европа подтянется следом
— Если за американскими танкерами с дизелем последуют дата-центры и СПГ, как скоро в очередь выстроятся европейские компании?
Вовк: — Европейцы уже хотят, вопрос — могут ли. Есть общеполитическая и экономическая канва, а также подводные политические течения в каждой стране. Есть глобалистский взгляд и патриотичный, изнутри интересов страны; в Европе они в разных позициях практически в каждой стране. Бесконечные протесты, погромы, смены правительств отражаются на экономике. Европейские туристы раньше много тратили за рубежом, сейчас заняты внутренним туризмом — реальные доходы упали. Продовольственная корзина подорожала. Сокращение рабочих мест не декларируется, но фактически существует. Один известный автоконцерн производит шильдик в Китае, другой отзывает электромобили. Экспортно-ориентированный подход изжил себя, европейская экономика едет исключительно на инерции. Малый бизнес и микробизнес после пандемии практически обнулились; политика была сохранять крупный бизнес. Сегодня всем хочется продавать в Россию, но европейская техника дорогая. Китайцы могут дать технику в лизинг так же, как раньше давали европейцы, только дешевле. Вьетнам шьет прекрасные вещи, Индия закрывает вопросы по IT. Конкурентного преимущества у европейского производителя больше нет.
— Каким будет ландшафт российско-американского бизнеса к 2027 году и что должно произойти, чтобы разворот в отношениях стал необратимым?
Шеин: — Американцы очень прагматичны: идея — заключить сделки с русскими и перепродавать российские газ и нефть европейцам с наценкой или вложиться в российский рынок с большим населением и территорией. Нельзя думать, что американцы хотят сделать русским хорошо. Иностранцы раньше держали большое количество ОФЗ — важный канал финансирования дефицита бюджета; сейчас остались в основном российские банки. Ставки в России выше, чем в США, минимум в два раза. Но пока это пристрелочные вещи. Все может перемениться: перемены в Конгрессе, расследования в отношении Трампа — и первые ласточки совместного бизнеса могут бесславно приземлиться.
Вовк: — Финансовые системы России и США совершенно разные. Для нас ставки всегда будут дороже, если входить в международную систему. Там печатают ничем не обеспеченную бумагу, «стеклянные бусы», за которые покупали реальное золото. У России — реальные ресурсы, которые покупаются за бумажные «фантики». Российскому бизнесу инвестировать в свою экономику все равно выгоднее: реальные деньги в реальной экономике будут воспроизводиться по пять-десять раз.
Масленников: — Нужно смотреть на совпадение стратегических экономических интересов двух стран. В первую очередь — энергоресурсы, энергетика, электроэнергия. Мировой нефтегазовый комплекс недоинвестирован; ситуация с Ормузом показала, что примерно 5–6 лет придется обходиться без крупных инвестиционных потоков из Персидского залива. Американцы начинают думать, как обеспечить Азиатско-Тихоокеанский регион вместе с российской нефтью и газом. Проект на Аляске — это серьезно, будет первая ласточка; потом нужен такой же терминал с американцами где-то на Курилах или Камчатке. Также редкоземельные металлы — стратегический интерес, потому что монополия китайцев уже всех достала. У России есть месторождения мирового класса, но они лежат неразработанными или слабо освоены. Далее, интерес вызывают алюминий, палладиевая группа, платиноиды. Если пойдут малые атомные электростанции — это перспективно, у американцев есть в них потребность на Аляске. Ну и стратегические вещи — строительство, новые технологии, медицина; это новый глобальный вызов.
Федюнина: — Позиция США по взаимодействию с Россией в любой момент может измениться; важна текущая риторика. Уступки и послабления в санкциях связаны не только с политической обстановкой в США, но и с необходимостью: американское руководство декларирует решение вопросов на отдельных рынках, включая нефтяные. Будет ли экономическое сотрудничество продолжаться позитивно, во многом зависит от будущих шагов обеих сторон по урегулированию украинского конфликта. Сотрудничество сейчас высокоуязвимо: введение санкций приводит к одномоментному исходу большого количества компаний, поэтому все относятся к двустороннему сотрудничеству осторожно. Перспективны проекты, где объединение усилий необходимо для более крупного результата. Пример — космическая сфера: продолжение международной космической программы, рабочие контакты и координация продолжаются, несмотря на санкции. Другая сфера — фармацевтика: после 2022 года отрасль не сократила потребление импорта, а продолжает наращивать. Это связано с организацией международного рынка субстанций и регулированием: крупные отечественные заводы ориентированы на простые препараты; достижения в инновационных препаратах есть, но конкурентоспособность на международном уровне пока недостаточна. В остальных отраслях вопрос — допустит ли российский регулятор вход американской компании в отечественные отрасли, повторный уход из которых обнажит уязвимые стороны. Приоритет — устойчивые и независимые от импортных поставок цепочки создания стоимости.


Об авторе UrbanNews
